

Un estudio de Fundación SOL vuelve a poner bajo la lupa el desempeño del sistema de capitalización individual. Incluso sumando los aportes estatales, el 74% de las pensiones se mantiene bajo el salario mínimo. La situación es todavía más crítica entre las mujeres y en regiones como La Araucanía.
Las cifras del sistema previsional chileno vuelven a abrir un debate que está lejos de resolverse: cuánto logra realmente financiar una persona después de décadas de trabajo y cotizaciones.
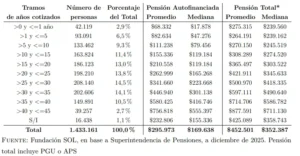
Un estudio de Fundación SOL, denominado “Pensiones bajo el mínimo: Los montos de las pensiones que paga el sistema de capitalización individual en Chile (Datos 2025)”, revela que a diciembre de 2025 la mitad de las personas jubiladas por vejez recibió una pensión total inferior a $353 mil, considerando los beneficios estatales, principalmente la Pensión Garantizada Universal (PGU) y el Aporte Previsional Solidario (APS).
Pero cuando se descuentan esos aportes fiscales y se observa exclusivamente lo generado por el ahorro previsional y su rentabilidad, la cifra cae drásticamente: la pensión autofinanciada mediana fue de apenas $170 mil.
La diferencia resulta particularmente significativa porque muestra cuánto de la pensión final depende de los recursos que aporta directamente el Estado y cuánto proviene efectivamente del ahorro acumulado durante la vida laboral.
Ni siquiera décadas de cotizaciones aseguran una pensión sobre el mínimo.
El estudio sostiene que el problema no se limita a quienes tuvieron trayectorias laborales breves o discontinuas.
Entre quienes cotizaron durante 30 a 35 años, la mitad obtuvo una pensión total inferior a $490.640, incluyendo los subsidios estatales. De acuerdo con los autores, ese monto se encontraba cerca de $40 mil por debajo del salario mínimo vigente en diciembre de 2025.
La conclusión que extrae Fundación SOL es severa: incluso una extensa trayectoria de cotizaciones no necesariamente se traduce en una pensión suficiente para superar el piso salarial del país.
Mujeres: la brecha se profundiza.
La situación descrita por el estudio es aún más desfavorable para las mujeres.
De las 686.644 mujeres jubiladas por vejez consideradas en el análisis, la mitad recibió una pensión inferior a $257 mil. Sin incorporar los subsidios estatales, la pensión autofinanciada mediana se redujo a sólo $119 mil.
Incluso entre quienes cotizaron durante 30 a 35 años, la pensión mediana alcanzó los $445.748, incluyendo beneficios estatales, permaneciendo bajo el salario mínimo de diciembre de 2025.
“Esta grave crisis previsional se acentúa en el caso de las mujeres”, señaló Venus Reyes, investigadora y coautora del estudio.
Las cifras entregadas por la investigación permiten observar así una doble brecha: por una parte, entre la pensión y el salario mínimo; por otra, entre hombres y mujeres que llegan a la jubilación después de una extensa vida laboral.
Las nuevas pensiones muestran un escenario todavía más complejo.
El panorama empeora cuando el análisis se concentra en quienes se pensionaron durante 2025.
Según Fundación SOL, de las aproximadamente 150 mil personas que se jubilaron durante ese año, la mitad logró autofinanciar una pensión inferior a $86 mil.
Entre quienes registraron entre 35 y 40 años de cotizaciones, la mitad pudo autofinanciar una pensión inferior a $290 mil, equivalente al 55% del salario mínimo de diciembre de 2025.
Nuevamente, las mujeres presentan los resultados más bajos.
De las 81.852 nuevas pensionadas de 2025, la mitad logró autofinanciar una pensión inferior a $42 mil. Y entre las mujeres que cotizaron durante 30 a 35 años, la mitad alcanzó una pensión autofinanciada inferior a $172 mil, equivalente, según el estudio, al 32,5% del salario mínimo de ese período.
La Araucanía aparece entre las regiones con pensiones más bajas.
El análisis territorial agrega otro elemento relevante.
Fundación SOL señala que la pensión total mediana fue inferior al salario mínimo en las 16 regiones del país y que en ocho de ellas no alcanzó los $350 mil.
Entre las regiones con los montos más bajos aparecen Maule, La Araucanía, Los Lagos y Ñuble.
El dato adquiere especial importancia para La Araucanía, una región donde los niveles de ingresos laborales y las características del mercado del trabajo condicionan fuertemente la capacidad de acumular ahorro previsional durante la vida activa.
La tasa de reemplazo: cuánto del sueldo termina transformándose en pensión.
El monto de la pensión no es el único indicador utilizado para evaluar el funcionamiento del sistema. Otro de los parámetros relevantes es la tasa de reemplazo, que compara la pensión obtenida con los ingresos laborales de los últimos años antes de jubilar.
Según el estudio, las personas que se pensionaron durante 2025 registraron una tasa de reemplazo promedio de 25,3%.
Entre quienes cotizaron durante 35 a 40 años, la cifra llegó a 29,1%.
En el caso de las mujeres, la tasa de reemplazo promedio de las nuevas pensionadas de 2025 fue de 17%, mientras que aquellas que cotizaron entre 35 y 40 años alcanzaron un promedio de 22,1%.
Para los investigadores de Fundación SOL, estos resultados constituyen evidencia de un problema estructural del sistema de capitalización individual.
Un debate que vuelve al centro de la discusión previsional.
Los autores del estudio califican los resultados como evidencia del fracaso de las cuentas individuales administradas por las AFP para generar pensiones suficientes y sostienen que el escenario podría mantenerse hacia el futuro pese a modificaciones como el aumento de la tasa de cotización.
Más allá de la interpretación política que Fundación SOL hace de las cifras, los datos plantean una pregunta difícil de eludir: ¿Cuánto de una pensión obtenida después de décadas de trabajo proviene realmente del ahorro previsional del trabajador y cuánto depende de los aportes del Estado?
La respuesta que entregan los datos de 2025 resulta incómoda. En una proporción importante de los casos, especialmente entre mujeres y personas con largas trayectorias laborales, la pensión autofinanciada queda muy lejos del salario mínimo.
Y mientras la discusión política se concentra en las modificaciones al sistema previsional, las cifras muestran que para miles de personas la jubilación continúa significando una caída sustantiva de sus ingresos respecto de la vida laboral activa.
——–&———-
Para cualquier comunicación, entrega de antecedentes de forma privada o denuncia,
a través del teléfono +56 9 9841 47462, WhatsApp +56 9 6419 5500, o al correo contacto@noticiascomunitarias.cl
"Para pensar, comentar y compartir"