

Siete administradoras apostaron a una caída de las tasas de interés en Estados Unidos mediante contratos financieros derivados. La evolución del mercado golpeó especialmente al Fondo E, mientras las cifras de valorizaciones negativas reabren el debate sobre la gestión del riesgo, la responsabilidad de los ejecutivos y el llamado “efecto manada” en la industria previsional. Las empresas consultadas no respondieron quién autorizó la estrategia ni si evalúan medidas internas.
Las fuertes valorizaciones negativas asociadas a inversiones en swaps volvieron a poner bajo escrutinio a las administradoras de fondos de pensiones (AFP) y a los ejecutivos responsables de definir sus estrategias de inversión. Detrás de las cifras hay decisiones financieras que comprometieron recursos previsionales y que hoy plantean interrogantes sobre la evaluación de riesgos, los mecanismos de supervisión y la responsabilidad de quienes diseñaron y ejecutaron esas operaciones.
De acuerdo con los antecedentes recopilados por la Unidad de Investigación citada en el reportaje original, las siete administradoras mantuvieron posiciones en instrumentos vinculados a la evolución de las tasas de interés estadounidenses. La apuesta no evolucionó como se esperaba y las valorizaciones negativas afectaron especialmente al Fondo E, tradicionalmente asociado a un perfil de inversión más conservador.
El episodio vuelve a instalar una pregunta central: ¿cómo se evaluó el riesgo de estas operaciones y quiénes participaron en la decisión de comprometer recursos de los afiliados?
La interrogante adquiere mayor relevancia porque las estrategias de inversión no suelen depender de una sola persona. En su diseño pueden intervenir equipos técnicos, comités de inversión, gerencias y órganos de administración. Determinar quién propuso, evaluó, aprobó y supervisó las operaciones es indispensable para establecer cómo se tomaron las decisiones.
Capital encabeza las valorizaciones negativas.
Según las cifras correspondientes a mayo consignadas en los antecedentes del reportaje, AFP Capital registraba las mayores valorizaciones negativas, por US$759,3 millones.
La administradora tiene como gerente general a Renzo Vercelli Baladrón, quien asumió en agosto de 2014, y como responsable de inversiones a Francisco Guzmán Molina, incorporado ese mismo año.
Entre las posiciones mencionadas en el reportaje destacan contratos con Morgan Stanley y Bank of America, cuyas valorizaciones negativas alcanzaban aproximadamente US$245 millones y US$232 millones, respectivamente. En el Fondo E, las cifras atribuidas a Capital llegaban a US$139 millones, equivalentes al 2,57% de sus activos.
Los montos dimensionan la exposición financiera de la administradora, pero requieren una precisión: una valorización negativa refleja la pérdida de valor estimada de una posición a una fecha determinada y no necesariamente equivale a una pérdida realizada mediante el cierre definitivo del contrato.
La diferencia es relevante para evaluar el impacto económico final y evitar que las cifras se interpreten sin considerar la evolución posterior de los instrumentos.
Los nombres detrás de las decisiones.
La responsabilidad por una estrategia de inversión no puede atribuirse automáticamente al gerente general ni al gerente de inversiones. Sin embargo, ambos cargos ocupan posiciones relevantes dentro de las estructuras de dirección y control de las administradoras.
El gerente de inversiones suele tener un papel central en la asignación de activos y en la implementación de las estrategias financieras. La gerencia general, por su parte, participa en la conducción ejecutiva de la compañía y en sus mecanismos de gestión, aunque las atribuciones concretas dependen de la estructura de gobierno de cada entidad.
Por eso, conocer los nombres de quienes ocupaban esos cargos permite identificar a los principales responsables ejecutivos que deben explicar cómo funcionaron los procesos de decisión, pero no basta para establecer quién aprobó una operación específica ni si hubo incumplimientos.
En el caso de Capital, Francisco Guzmán había señalado en abril de 2025 que la industria se encontraba “relativamente lejos de una crisis”, según una entrevista citada en el reportaje original. Esa declaración adquiere interés a la luz de las posteriores valorizaciones negativas, aunque su evaluación debe considerar el contexto y los antecedentes disponibles al momento de formularla.
Cuprum y ProVida: otras exposiciones relevantes.
AFP Cuprum registraba valorizaciones negativas por US$677,7 millones a mayo, de acuerdo con los antecedentes citados. Su gerente general es Martín Alberto Mujica Ossandón, mientras que la gerencia de inversiones está a cargo de Andrés García Lagos.
Mujica dirige la administradora desde 2018 y mantiene una trayectoria vinculada a Principal Financial Group. García Lagos asumió la responsabilidad de inversiones en 2020 y cuenta con experiencia previa en el sector financiero.
En ProVida, las valorizaciones negativas alcanzaban US$624 millones. Su gerente general es Santiago Donoso Hüe y el área de inversiones está encabezada por Patricio Muñoz Reinoso, quien asumió en 2024.
El reportaje original también consigna que Muñoz sostuvo reuniones con autoridades regulatorias en julio de ese año, en un período en que la industria previsional debatía aspectos de la reforma de pensiones.
La existencia de esas reuniones constituye un antecedente de la relación institucional entre la industria y las autoridades, pero no demuestra que tengan conexión con las decisiones sobre swaps. Para establecer cualquier vínculo sería necesario examinar los temas tratados y los registros correspondientes.
Habitat, Modelo, PlanVital y Uno.
Las otras administradoras también registraban valorizaciones negativas, aunque en magnitudes diferentes.
Según las cifras recopiladas a mayo:
- AFP Habitat: US$512 millones.
- AFP Modelo: US$225 millones.
- AFP PlanVital: US$211 millones.
- AFP Uno: US$13,4 millones.
En Habitat se produjeron cambios recientes en la gerencia general y en la dirección de inversiones. Max Sichel Day asumió como gerente general en enero de 2026, mientras Rodrigo Nader López llegó a la gerencia de inversiones en 2025.
En Modelo, Andrés Flisfisch Camhi y Andrés Balassa Pavez ocupan, respectivamente, las gerencias general y de inversiones. En PlanVital, esos cargos corresponden a José Joaquín Prat Errázuriz y Diego Dziekonski. En Uno, la gerencia general está a cargo de Teo Colombo Santorsola y las inversiones son dirigidas por Guillermo Marín Bull.
Las diferencias entre los montos deben interpretarse considerando el tamaño de las carteras y la exposición de cada administradora. Una cifra nominal menor no demuestra por sí sola una mejor gestión, del mismo modo que un monto superior no permite concluir automáticamente que existió una decisión imprudente.
Para comparar adecuadamente el desempeño de las AFP se requieren indicadores homogéneos, como la proporción de los activos expuestos, la contribución de los derivados a la rentabilidad y el resultado neto de las operaciones durante el período analizado.
El Fondo E y las expectativas de los afiliados.
La evolución del Fondo E es uno de los puntos más sensibles de la controversia. Este fondo suele ser elegido por afiliados que buscan una exposición menor a activos de mayor volatilidad, especialmente cuando se acercan a la jubilación.
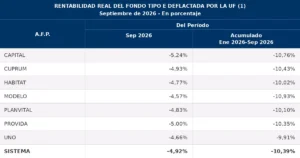
El reportaje original señala una caída real de 10,39% para el fondo y consigna una rentabilidad de -9,91% para AFP Uno entre enero y septiembre. Antes de publicar esas cifras como comparables, es necesario confirmar que corresponden al mismo período, a la misma metodología de cálculo y a una medida real o nominal consistente.
El carácter conservador del Fondo E tampoco significa que esté libre de fluctuaciones o de pérdidas. Su desempeño depende de la composición de la cartera, las condiciones financieras y los riesgos asumidos por los instrumentos que mantiene.
Sin embargo, precisamente por las expectativas de menor riesgo asociadas a este fondo, resulta pertinente explicar qué función cumplieron los swaps dentro de las carteras, cómo se midieron sus posibles pérdidas y qué mecanismos de control se utilizaron.
¿Efecto manada o decisiones independientes?.
Uno de los aspectos más delicados es que las siete administradoras habrían mantenido posiciones orientadas a un escenario similar para las tasas de interés.
La coincidencia abre una pregunta legítima sobre la dinámica de la industria: ¿las AFP llegaron de manera independiente a conclusiones parecidas a partir de sus análisis financieros o existieron factores comunes que favorecieron la adopción de estrategias similares?
En los mercados financieros, el llamado “efecto manada” describe situaciones en que los participantes replican decisiones de sus competidores, ya sea por compartir expectativas económicas o por los incentivos que genera la comparación de resultados.
En la industria previsional, la rentabilidad relativa y el riesgo reputacional pueden influir en las decisiones de los gestores. Apartarse de la estrategia predominante puede exponer a una administradora a resultados muy diferentes del promedio; seguir al resto, en cambio, puede reducir el riesgo de quedar aislada cuando una inversión sale mal.
Ese mecanismo es una explicación posible de la similitud entre estrategias, pero no demuestra que haya sido la causa de las operaciones analizadas.
Tampoco existen, según los antecedentes consignados en el reportaje original, pruebas de comunicaciones entre las administradoras para coordinar sus posiciones. Por ello, cualquier hipótesis de concertación debe mantenerse como una pregunta de investigación y no presentarse como una conclusión.
Las respuestas que siguen pendientes.
El reportaje original señala que se enviaron consultas a Capital, Cuprum, Habitat, ProVida, PlanVital y Modelo para conocer quiénes aprobaron las operaciones, cómo se evaluó su conveniencia y si se contemplaban cambios en las gerencias o medidas internas. Ninguna respondió antes del cierre de esa publicación.
También se consultó a la Fiscalía Nacional Económica sobre una eventual investigación relacionada con la similitud de las estrategias. Según el mismo reportaje, el organismo evitó pronunciarse.
El silencio de las compañías no prueba la existencia de irregularidades, pero deja sin respuesta preguntas relevantes sobre sus procesos de decisión y la gestión de los riesgos asumidos con recursos previsionales.
Para esclarecer el episodio, resulta necesario conocer las actas de los comités de inversión, los análisis de escenarios, las políticas internas de riesgo, la evolución de las posiciones y las explicaciones que las administradoras puedan entregar sobre sus decisiones.
La discusión no se limita a determinar si una apuesta financiera resultó equivocada. También exige examinar si los riesgos fueron evaluados de manera adecuada, si los controles funcionaron y si los afiliados recibieron información suficiente para comprender el impacto de las decisiones sobre sus ahorros.
Mientras esos antecedentes no estén disponibles, las cifras justifican un escrutinio riguroso de la gestión de las AFP, pero no permiten atribuir responsabilidades individuales ni afirmar que existió coordinación entre competidores.
La pregunta de fondo sigue vigente: ¿Qué controles y mecanismos de rendición de cuentas deben operar cuando decisiones de inversión adoptadas por distintas administradoras producen efectos simultáneos sobre los ahorros previsionales de millones de personas?
Diario Noticias Comunitarias
Información, participación y compromiso con nuestras comunidades.
&//Fcc
Para cualquier comunicación, entrega de antecedentes de forma privada o denuncia,
a través del teléfono +56 9 9841 47462, WhatsApp +56 9 6419 5500, o al correo contacto@noticiascomunitarias.cl
"Para pensar, comentar y compartir"